
Платформенная занятость в Казахстане: что это, какой закон её регулирует и как она работает
Платформенная занятость в Казахстане это вид деятельности по оказанию услуг или выполнению работ через интернет-платформы и мобильные приложения. Так её определяет статья 102 Социального кодекса, который действует с 1 июля 2023 года. У модели три стороны: оператор платформы, заказчик и исполнитель, который работает на основании публичного договора. С 2026 года исполнитель-физлицо может работать через платформу в режиме самозанятого: оператор как налоговый агент удерживает 4 % социальных платежей, индивидуальный подоходный налог по этому режиму равен 0 %, а заказчик получает чек по каждому расчёту.
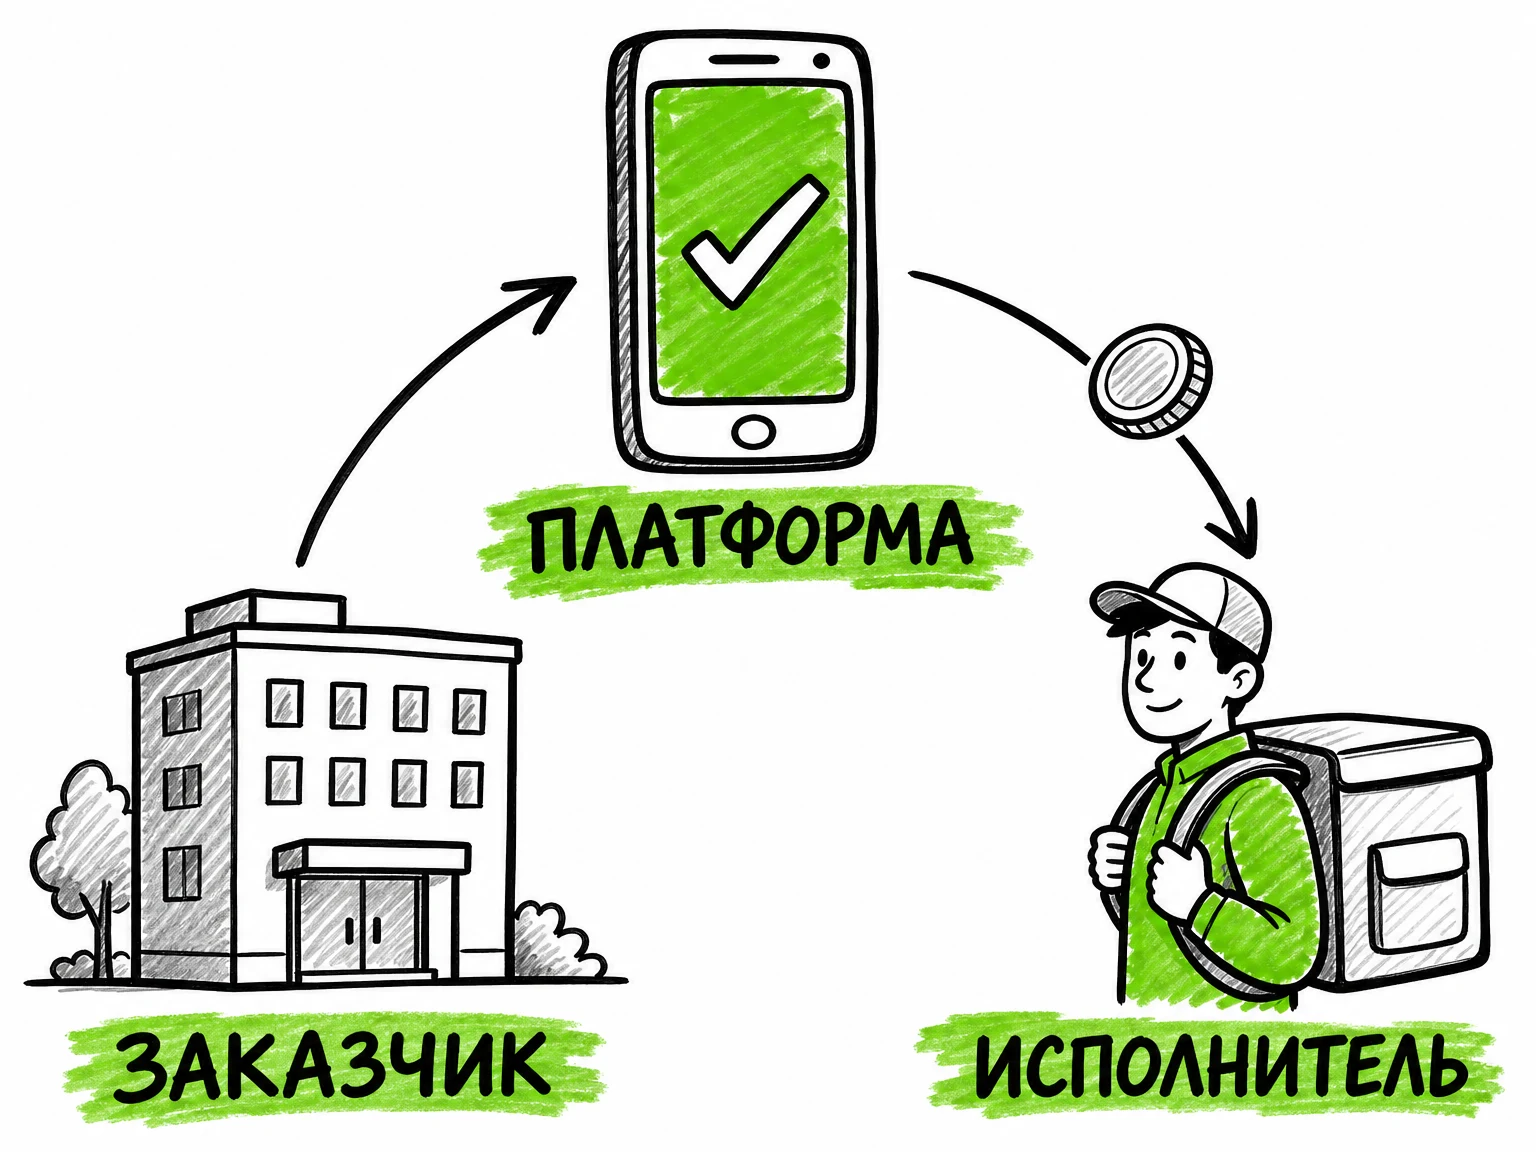
Коротко
Платформенная занятость: заказчик размещает заявку, исполнитель берёт её через приложение и выполняет, оператор платформы рассчитывает вознаграждение, удерживает 4 % и перечисляет их в бюджет. Между заказчиком и исполнителем нет трудового договора: они работают по публичному договору, а отношения регулирует Гражданский кодекс. Модель закреплена в статьях 102 и 102-1 Социального кодекса и статье 721 Налогового кодекса.
Что такое платформенная занятость по закону?
Социальный кодекс Республики Казахстан в статье 102 даёт прямое определение: платформенная занятость представляет собой вид деятельности по оказанию услуг или выполнению работ с использованием интернет-платформ и (или) мобильных приложений платформенной занятости. Мобильное приложение платформенной занятости кодекс в статье 1 определяет как программный продукт на телефоне, который даёт доступ к услугам и работам через интернет-платформу.
Социальный кодекс вступил в силу 1 июля 2023 года, и с этого времени определение платформенной занятости действует в его статье 102. В 2024 году кодекс дополнила статья 102-1 об обязанностях оператора, а с 1 января 2026 года её переписали под новый налоговый режим для самозанятых.
Главное отличие от привычных форм: человек не принят в штат и не состоит с заказчиком в трудовых отношениях. Он регистрируется на платформе, принимает её условия и выполняет заявки заказчиков. На каждую заявку компания и самозанятый подписывают договор онлайн в FlexTime, без бумажных документов.
Платите исполнителям на карту, а чеки и акты платформа сделает сама
Исполнители работают как самозанятые через оператора платформы: на каждую заявку есть договор, акт и чек, обязательные платежи платформа удерживает и оплачивает.
Кто участвует в платформенной занятости?
Статья 102 Социального кодекса называет три стороны.
- Оператор интернет-платформы. Индивидуальный предприниматель или юридическое лицо, которое с помощью платформы даёт технические, организационные и информационные возможности для контактов и сделок между исполнителями и заказчиками.
- Заказчик. Физическое или юридическое лицо, зарегистрированное на платформе и размещающее на ней заказ на услуги или работы.
- Исполнитель. Физическое лицо, индивидуальный предприниматель или юридическое лицо, зарегистрированное на платформе и оказывающее услуги заказчикам «на основании публичного договора».
Заказчик и исполнитель регистрируются на платформе или в её мобильном приложении. Так устроена и платформа для самозанятых FlexTime: компания работает в кабинете, исполнитель в приложении. Отношения оператора с заказчиком и исполнителем регулирует Гражданский кодекс. Если исполнитель юридическое лицо и привлекает своих работников, с ними он оформляет трудовые отношения по Трудовому кодексу.
Как устроен сам налоговый режим исполнителей-физлиц, описано в обзоре Налог самозанятых в 2026 году.
Какие платежи удерживает оператор платформы?
Чем это отличается от выплат через банковский зарплатный проект, показано в статье зарплатный проект или платформа.
По правилам, действующим с 1 января 2026 года, оператор отвечает за платежи исполнителей-самозанятых. Это закреплено сразу в двух кодексах.
- Налоговый кодекс, статья 721: оператор интернет-платформы является налоговым агентом, удерживает и перечисляет индивидуальный подоходный налог и социальные платежи за самозанятых, работающих через платформу. Удержанный ИПН перечисляется не позднее 15 числа следующего месяца.
- Социальный кодекс, статья 102-1: оператор удерживает и перечисляет обязательные пенсионные взносы, пенсионные взносы работодателя и социальные отчисления, по 1 % каждое, а также взносы на медицинское страхование, ставка которых 1 % по статье 28 Закона об ОСМС.
| Платёж | Ставка | Кто удерживает | Норма |
|---|---|---|---|
| Индивидуальный подоходный налог | 0 % | оператор | ст. 720, 721 НК РК |
| Обязательные пенсионные взносы | 1 % | оператор | ст. 102-1 Социального кодекса |
| Пенсионные взносы работодателя | 1 % | оператор | ст. 102-1 Социального кодекса |
| Социальные отчисления | 1 % | оператор | ст. 102-1 Социального кодекса |
| Взносы на ОСМС | 1 % | оператор | ст. 14, 28 Закона об ОСМС |
Порядок удержания и перечисления подробно расписан в правилах, утверждённых приказом Министра труда и социальной защиты населения № 392 от 30 сентября 2024 года. Для исполнителя это значит, что по заказам с платформы он сам ничего не считает: доход, с которого платежи удержал оператор, исключается из его собственного расчёта (статья 720 Налогового кодекса).
Коротко
Оператор интернет-платформы в 2026 году налоговый агент: он удерживает из дохода исполнителя-самозанятого 4 % (по 1 % на ОПВ, ОПВР, социальные отчисления и ОСМС) и перечисляет их, ИПН при этом 0 %. Правила удержания утверждены приказом МТСЗН № 392. Исполнитель с таких доходов сам не платит: они исключаются из его собственного расчёта.
Чем платформенная занятость отличается от штата, ГПХ и аутсорсинга?
Разница в том, кто связан с человеком договором, кто платит обязательные платежи и чем это грозит заказчику.
| Параметр | Трудовой договор | Договор ГПХ | Аутсорсинг персонала | Платформенная занятость |
|---|---|---|---|---|
| Основание | трудовой договор по ТК | гражданский договор без трудовых признаков | договор с подрядчиком, у которого люди в штате | публичный договор на платформе (ст. 102 Социального кодекса) |
| Кто связан с человеком | компания как работодатель | компания как заказчик | подрядчик | исполнитель работает сам, оператор связывает стороны |
| Кто считает обязательные платежи | работодатель: удерживает ИПН, ОПВ и взносы ОСМС, платит ОПВР, СО, отчисления ОСМС и соцналог | заказчик как налоговый агент: ИПН, ОПВ, взносы ОСМС и соцотчисления | подрядчик, платежи входят в цену его услуг | оператор платформы: удерживает 4 % социальных платежей исполнителя и перечисляет их |
| Риск переквалификации | нет | с 8 июня 2026 года договор с трудовыми признаками признаётся трудовым | если люди подрядчика работают под вашим управлением и контролем, это предоставление персонала с ограничениями ст. 137-1 ТК | есть, если работа по сути трудовая |
| Документы у заказчика | кадровый учёт, табель, отчётность | договор, акт, отчётность налогового агента | акт и счёт подрядчика | акт оказанных услуг и чек по каждой выплате |
| Кому подходит | постоянные роли | разовый проект с результатом | передача функции целиком | смены и задания по заявкам |
Подробное сравнение двух моделей есть в статье Платформенная занятость или аутсорсинг: что выбрать бизнесу, а чем аутсорсинг отличается от аутстаффинга, объяснено в статье Что такое аутстаффинг и когда он разрешён.
Какие работы можно выполнять через платформу?
Для исполнителей-физлиц действует перечень Постановления Правительства № 994: 40 видов деятельности, по которым разрешён режим самозанятых. Среди них курьерская доставка, доставка еды, такси, уборка жилых домов, отделочные работы, ремонт техники и вещей, услуги парикмахерских.
Одна строка перечня касается платформ напрямую. Код 82990, прочие вспомогательные коммерческие услуги, разрешён самозанятым «исключительно по услугам, оказываемым через интернет-платформы». Часть работ законна именно в платформенной модели и не подпадает под режим вне её.
FlexTime работает с услугами в рамках ОКЭД 82990: прочей вспомогательной коммерческой деятельности, не включённой в другие группировки. К таким услугам могут относиться погрузочно-разгрузочные работы, комплектация товаров, размещение товаров на полках и другие подобные задачи. При этом услуга должна соответствовать перечню видов деятельности для самозанятых, утверждённому Постановлением Правительства РК № 994 от 21 ноября 2025 года. Охраны и уборки нежилых помещений в перечне нет. Перечень самозанятых не применяется к исполнителям-ИП и юридическим лицам: у них свой налоговый режим.
Как работает платформенная занятость на практике?
По данным FlexTime, путь одной заявки на платформе состоит из восьми шагов.
- Заказчик регистрируется на платформе.
- Создаёт заявку: услуги, место, сроки и вознаграждение.
- Исполнители видят доступные заявки в приложении.
- Исполнитель принимает заявку, и компания с исполнителем подписывают договор онлайн в FlexTime через eGov Mobile или Face ID.
- Выполняет задание.
- Заказчик подтверждает выполнение.
- Платформа рассчитывает вознаграждение и обязательные платежи.
- Исполнитель получает выплату, а заказчик документы.
Заказчик описывает услуги в заявках, а исполнители сами их принимают. По данным FlexTime, выплаты поступают на карты исполнителей в банках Казахстана 24/7, а акты оказанных услуг и фискальные чеки формируются автоматически и сохраняются в личном кабинете.
Что получает бизнес от платформенной занятости?
Платформа помогает организовать работу с исполнителями по заявкам: оформление, документооборот, расчёты, выплаты и взаимодействие с людьми.
- Документы без ручной работы. По данным FlexTime, акты оказанных услуг и чеки по каждой выплате формируются на платформе автоматически, бухгалтерия получает их в личном кабинете.
- Расходы подтверждены документами. Статья 286 Налогового кодекса не разрешает вычитать расходы на товары, работы и услуги у плательщиков упрощённой декларации. Самозанятых в этом запрете нет, поэтому действуют общие условия статьи 257: расход связан с доходом, фактически произведён и подтверждён документами, например актом оказанных услуг и чеком.
- Исполнители под заявку. Можно работать со своими самозанятыми или поручить поиск и подбор платформе: она предлагает подходящим самозанятым откликнуться на заявку.
- Один платёж вместо сотни. На FlexTime компания пополняет баланс, а выплаты исполнителям платформа проводит сама.
- Платежи считает платформа. С дохода исполнителя идёт 4 % социальных платежей по специальному налоговому режиму для самозанятых: платформа считает эту сумму и перечисляет в бюджет как налоговый агент. В личном кабинете компания выбирает, удерживать эти 4 % из вознаграждения исполнителя или оплачивать сверху за свой счёт, чтобы исполнитель получил полную сумму.
Когда договор ГПХ признают трудовым и чем это грозит компании, объяснено в статье Договор ГПХ в 2026 году: когда его признают трудовым.
Что получает исполнитель?
Исполнитель получает легальный доход без регистрации ИП и без налоговой отчётности: статья 114 Налогового кодекса освобождает самозанятых от её представления. Из 4 % два процента идут в его пенсионные накопления, ещё по одному проценту составляют социальные отчисления и взносы на медицинское страхование.
Второе преимущество в свободе выбора. Исполнитель сам решает, какие заявки брать, когда и где работать. По данным FlexTime, на платформе нет лимита на задания: можно взять одно задание в месяц или выполнять их каждый день. Как стать самозанятым и начать работать через платформу, описано в статье Как стать самозанятым в Казахстане в 2026 году.
Какие ограничения есть у платформенной занятости?
- Только разрешённые виды работ для исполнителей-самозанятых, по перечню № 994.
- Лимит дохода исполнителя 300 МРП в месяц, в 2026 году 1 297 500 тенге (статья 718 Налогового кодекса). Если сделка выведет доход за лимит, до получения денег исполнитель подаёт уведомление о начале деятельности как ИП (статья 716).
- Только граждане РК и кандасы могут работать в режиме самозанятого. Иностранцам он недоступен.
- Оператор отвечает за удержания. Удерживать и перечислять платежи обязан оператор как налоговый агент (статья 721 Налогового кодекса). Заказчику стоит проверить это до подключения и хранить документы по каждой выплате: на них держатся его вычеты.
Коротко
Платформенная занятость подходит для смен и заданий по заявкам: курьеры, доставка, уборка жилья, отделка, ремонт и другие работы из перечня № 994. Исполнитель должен быть гражданином РК или кандасом с доходом до 1 297 500 тенге в месяц.
Как выбрать платформу для работы с исполнителями?
Семь вопросов к оператору до подключения. Хорошая платформа подтверждает ответы документами.
- Кто оператор: ИП или юридическое лицо, какие реквизиты, БИН или ИИН.
- Выполняет ли оператор обязанности налогового агента: удерживает ли 4 % и перечисляет ли их за исполнителей.
- Где опубликован публичный договор для исполнителей и заказчиков.
- Какие документы получает заказчик по каждой выплате: акт, чек, сводный реестр.
- Как платформа проверяет статус исполнителя и следит за лимитом дохода.
- Какие виды работ платформа принимает и как сверяет их с перечнем № 994.
- Сколько хранятся документы и можно ли выгрузить их для бухгалтерии и проверки.
Коротко о главном
Платформенная занятость в Казахстане закреплена в статье 102 Социального кодекса: три стороны, публичный договор и отношения по Гражданскому кодексу. С 2026 года оператор платформы налоговый агент: удерживает 4 % социальных платежей с дохода исполнителя-самозанятого. Модель подходит для заявок и смен из перечня № 994.
Частые вопросы
Законна ли платформенная занятость в Казахстане?
Да. Она определена статьёй 102 Социального кодекса, который действует с 1 июля 2023 года. Обязанности оператора закреплены в статье 102-1 Социального кодекса и статье 721 Налогового кодекса.
Нужен ли трудовой договор с исполнителем на платформе?
Нет. Исполнитель работает на основании публичного договора, а отношения регулирует Гражданский кодекс.
Кто платит налоги за исполнителя на платформе?
Оператор интернет-платформы. Он налоговый агент и удерживает с дохода самозанятого 4 % социальных платежей: по 1 % на ОПВ, ОПВР, социальные отчисления и ОСМС. ИПН по режиму равен 0 %.
Может ли исполнителем на платформе быть ИП или компания?
Да. Социальный кодекс допускает исполнителей-физлиц, индивидуальных предпринимателей и юридических лиц. Режим самозанятого и удержания оператора касаются только физических лиц на этом режиме.
Чем платформа отличается от кадрового агентства?
Кадровое агентство подбирает людей для найма, а при предоставлении персонала оформляет их у себя по трудовому договору. Платформа связывает заказчика и исполнителя, который работает сам по публичному договору, и берёт на себя расчёты и удержания. Чем отличаются оба варианта на практике, разобрано в статье Кадровое агентство или платформа: как быстрее закрыть смены.
Источники
- Социальный кодекс Республики Казахстан от 20 апреля 2023 года № 224-VII, статьи 1, 101-1, 102, 102-1, 244, 245, 249, 251, adilet.zan.kz.
- Налоговый кодекс Республики Казахстан от 18 июля 2025 года № 214-VIII, статьи 114, 257, 286, 363, 557, 716–721, adilet.zan.kz.
- Приказ Министра труда и социальной защиты населения РК от 30 сентября 2024 года № 392, adilet.zan.kz.
- Закон РК «Об обязательном социальном медицинском страховании», статьи 14, 27, 28, adilet.zan.kz.
- Постановление Правительства РК № 994 от 21 ноября 2025 года, adilet.zan.kz.
- Трудовой кодекс Республики Казахстан, статьи 26, 27, 137-1, adilet.zan.kz.
- Закон РК № 277-VIII от 7 апреля 2026 года (пункт 1-1 статьи 26 Трудового кодекса), adilet.zan.kz.
- Закон РК «О республиканском бюджете на 2026–2028 годы», статья 7 (МРП на 2026 год), adilet.zan.kz.
Делайте выплаты исполнителям через FlexTime
Исполнители работают как самозанятые. Платформа формирует договор на каждую заявку, отправляет вознаграждение на карты исполнителей в банках Казахстана 24/7, перечисляет 4 % соцплатежей и выдаёт документы для бухгалтерии.
Получить расчёт
