
Самозанятый в Казахстане в 2026 году: кто это, сколько платит и как компании с ним работать
Самозанятый в Казахстане в 2026 году это гражданин РК или кандас без ИП и без работников. Его доход не больше 300 МРП в месяц, работа входит в перечень № 994, а 4 % с дохода он платит через приложение. Компания работает с ним одним из двух способов: напрямую, когда исполнитель выдаёт чек из приложения e-Salyq Business и платит 4 % сам, или через интернет-платформу, оператор которой удерживает платежи и формирует документы. В обоих случаях нужны три вещи: основание работы (договор или публичная оферта), подтверждение выполнения (акт) и подтверждение расчёта (чек специального мобильного приложения).
Коротко
Самозанятый в 2026 году это гражданин РК или кандас без ИП и работников, чья работа есть в перечне № 994, с доходом не больше 1 297 500 тенге в месяц. Каждую выплату ему подтверждают договор или оферта, акт и чек, а график, должность и зарплата относятся к трудовому договору (статья 27 ТК).
Что такое самозанятый в Казахстане и кто может им быть?
Самозанятый в Казахстане это физическое лицо без статуса ИП, гражданин РК или кандас, который работает по виду деятельности из перечня № 994 (40 позиций) и не нанимает работников. Его доход за календарный месяц не больше 300 МРП, в 2026 году 1 297 500 тенге (пункт 2 статьи 718 Налогового кодекса). Специальный налоговый режим для самозанятых ввёл новый Налоговый кодекс с 1 января 2026 года (глава 77), и компания может платить им за разовые задания и заказы.
Отдельной регистрации в налоговой нет: режим считается выбранным с даты первого чека в приложении e-Salyq Business (пункты 1 и 9 статьи 716). Как устроено приложение, описано в статье e-Salyq Business: вход, чеки и кабинет, а шаги для исполнителя собраны в инструкции Как стать самозанятым в Казахстане в 2026 году.
| Кто | Может ли стать самозанятым |
|---|---|
| Гражданин РК или кандас | да, при условиях статьи 718 |
| Иностранец, кроме кандаса | нет |
| Действующий ИП | нет, пока он ИП |
| Пенсионер по возрасту | да, возраст кодекс не ограничивает |
| Студент | да, отдельных ограничений в главе 77 нет |
| Работник по трудовому договору | да, статья 718 запрета не содержит |
Пенсионеры по возрасту по Социальному кодексу освобождены от обязательных пенсионных взносов (статья 248) и не подлежат обязательному социальному страхованию (статья 243), а взносы на медицинское страхование за получателей пенсий платит государство (статья 26 закона об ОСМС). Если самозанятый работает у того же заказчика и по трудовому договору, договор услуг с ним оценивают по признакам статьи 27 Трудового кодекса.
По данным Минфина, к 1 марта 2026 года режим самозанятых выбрали 346 тысяч человек, из них 265 тысяч новых участников.
Платите исполнителям на карту, а чеки и акты платформа сделает сама
Исполнители работают как самозанятые через оператора платформы: на каждую заявку есть договор, акт и чек, обязательные платежи платформа удерживает и оплачивает.
Чем самозанятый отличается от ИП и сколько платит?
Самозанятый платит 4 % дохода: по 1 % на пенсионные взносы, пенсионные взносы работодателя, социальные отчисления и медицинское страхование, а подоходный налог для него 0 %. Например, с дохода 200 000 тенге за месяц это 8 000 тенге. Социальные отчисления берут с дохода не больше 7 МЗП, 595 000 тенге, поэтому на потолке режима, 1 297 500 тенге, выходит 44 875 тенге. Все условия режима собраны в обзоре Налог самозанятых в 2026 году: сколько платить и какой лимит. ИП на упрощённой декларации работает по другим правилам, полное сравнение в статье Самозанятый или ИП.
| Самозанятый | ИП на упрощённой декларации | |
|---|---|---|
| Как начать | первый чек в приложении | регистрация ИП и уведомление о режиме |
| Ставка режима | ИПН 0 %, социальные платежи 4 % | 4 % подоходного налога, маслихат может менять её не больше чем на 50 % |
| Лимит дохода | 300 МРП в месяц, 1 297 500 ₸ | 600 000 МРП в год, 2 595 000 000 ₸ |
| Работники | нельзя | можно |
| Отчётность | без деклараций | упрощённая декларация |
| Виды деятельности | только перечень № 994 | любые, кроме запрещённых для режима |
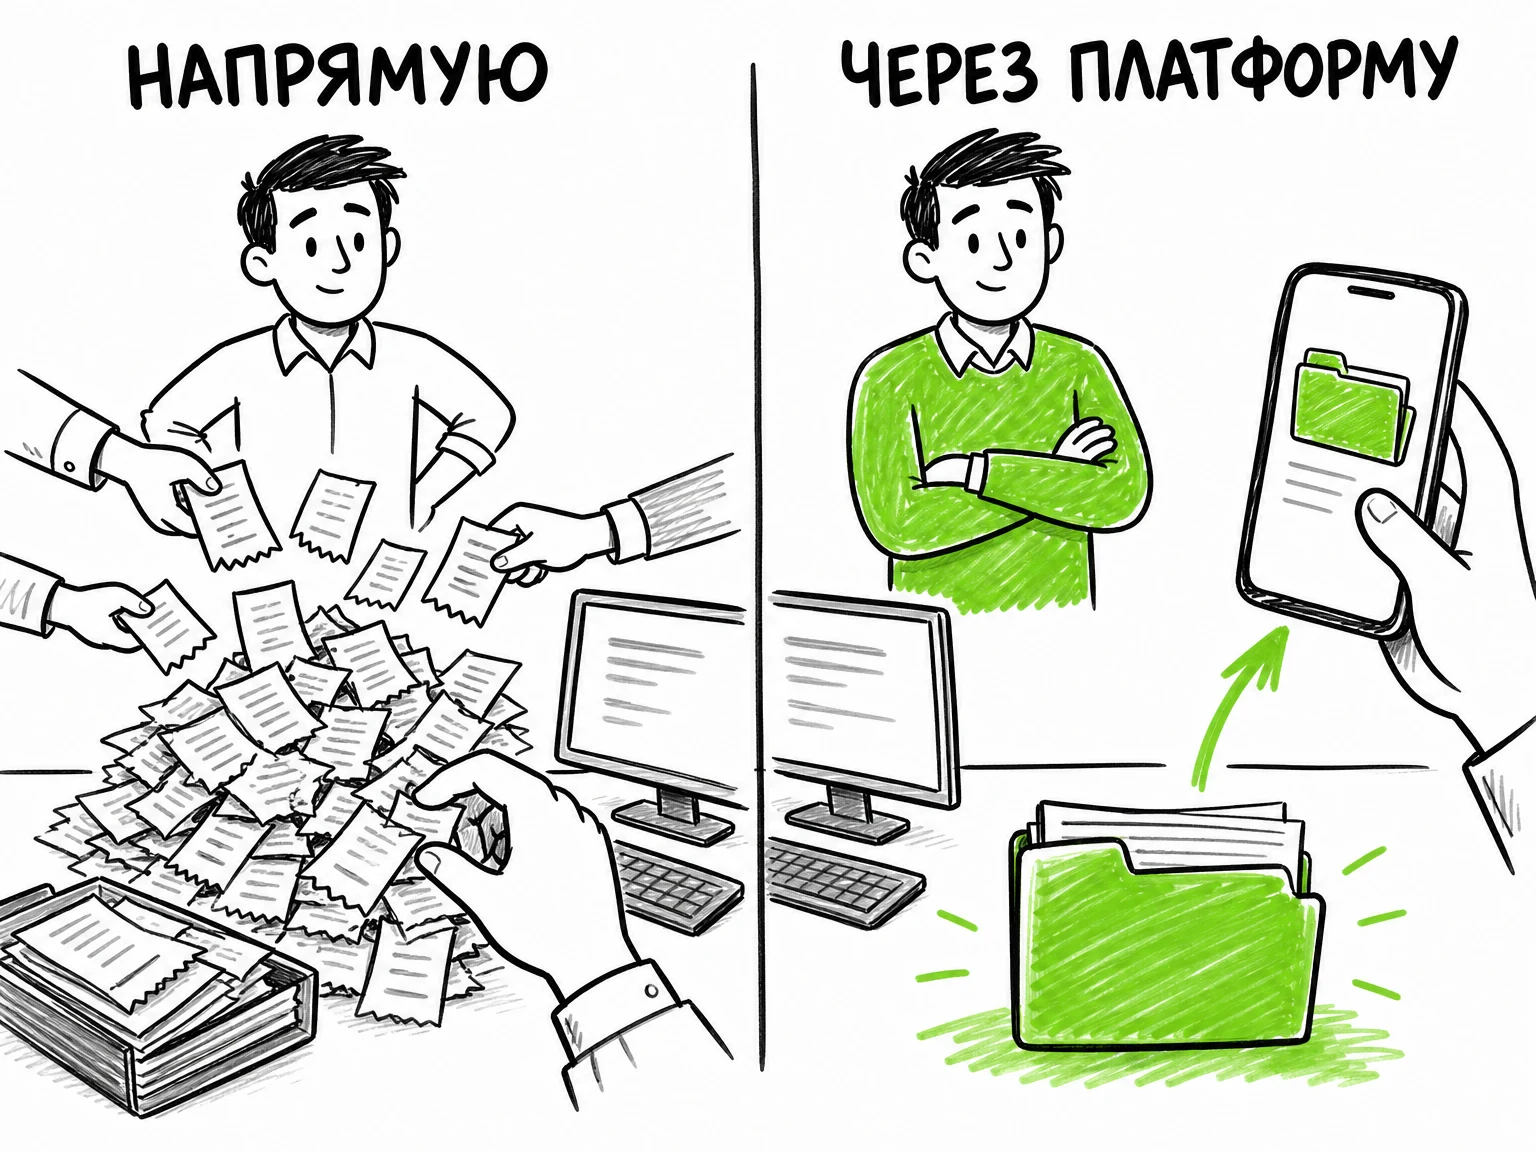
Напрямую или через интернет-платформу: как работать удобнее?
Разница в том, кто проверяет исполнителя, считает платежи и собирает документы. Напрямую всё это делает компания вместе с исполнителем. Через платформу для самозанятых большую часть берёт на себя оператор, который по статье 721 Налогового кодекса является налоговым агентом.
| Задача | Напрямую | Через интернет-платформу |
|---|---|---|
| Проверить статус исполнителя | компания: отсутствие ИП по ИИН в сервисе КГД, режим по чеку | платформа при регистрации |
| Основание работы | договор с каждым исполнителем | публичный договор на платформе (ст. 102 Социального кодекса) |
| Кто платит 4 % | исполнитель сам через e-Salyq Business | оператор удерживает из выплаты |
| Чек | исполнитель формирует и передаёт | оператор формирует по поручению исполнителя |
| Акт оказанных услуг | готовит компания | формирует платформа |
| Выплата | перевод каждому исполнителю | платформа переводит деньги исполнителям на карту |
| Подходит | для 2–5 постоянных исполнителей | для десятков людей на сменах |
Какой договор заключать с самозанятым?
При прямой работе это гражданско-правовой договор на оказание услуг или выполнение работ. Договор должен описывать результат: доставить заказы, убрать квартиру, провести отделку помещения. Если в тексте есть должность, подчинение распорядку компании или ежемесячная ставка за время, это признаки трудового договора из статьи 27 Трудового кодекса.
В договоре с самозанятым стоит прописать:
- конкретную работу или услугу и ожидаемый результат;
- срок выполнения или период, когда исполнитель может взять задание;
- цену за результат: за заказ, за выполненный объём, за конкретное задание;
- порядок приёмки и подписания акта;
- обязанность исполнителя выдать чек специального мобильного приложения;
- реквизиты сторон и ИИН исполнителя.
Из чего ещё состоит такой договор и какие формулировки делают его трудовым, показано в статье Договор с самозанятым.
При работе через платформу отдельный договор с каждым человеком вручную не составляется: исполнитель принимает заявку, а компания и самозанятый подписывают договор по ней электронной подписью в FlexTime через eGov Mobile или Face ID, без бумажных документов. Социальный кодекс в статье 102 закрепляет, что исполнитель оказывает услуги заказчикам «на основании публичного договора», а отношения сторон регулирует Гражданский кодекс. Как такие документы подписываются электронно и почему они имеют силу, объяснено в статье об электронном документообороте.
Какие документы подтверждают расход на самозанятого?
Комплект из трёх документов закрывает основные вопросы проверки.
- Основание: договор или принятая публичная оферта. Показывает, за что платили.
- Акт выполненных работ или оказанных услуг. Подтверждает, что работа выполнена и принята. Без него расход трудно защитить (подпункт 2 статьи 286 Налогового кодекса).
- Чек специального мобильного приложения. По статье 717 Налогового кодекса именно он подтверждает расчёт между самозанятым и покупателем услуги. Какие реквизиты в нём должны быть и как получить чек с БИН компании, описано в статье Чек самозанятого.
К этому комплекту стоит хранить документ о переводе денег. Если выплаты идут через FlexTime, по данным компании, акт оказанных услуг и чек формируются автоматически в момент выплаты и сохраняются в личном кабинете. Сколько хранить документы и как организовать архив, описано в статье Как хранить историю выплат и документов по внештатному персоналу.
Кто платит 4 % при работе с самозанятым?
При прямой работе платит сам исполнитель. Компания переводит ему согласованную сумму, он формирует чек в приложении e-Salyq Business, и приложение рассчитывает 4 %. КГД разъясняет, что заплатить их нужно до 25 числа следующего месяца, а компании, получившей чек, удерживать ничего не нужно: самозанятый сам исполняет обязательства по своему доходу. Расчёт ИПН и социальных платежей статья 720 Налогового кодекса поручает самому самозанятому, взносы он платит по статье 101-1 Социального кодекса.
Через интернет-платформу 4 % удерживает оператор. Статья 721 Налогового кодекса и статья 102-1 Социального кодекса прямо обязывают его удерживать и перечислять платежи с дохода исполнителя. На FlexTime, по данным компании, в личном кабинете можно выбрать: удерживать 4 % из вознаграждения исполнителя или оплачивать сверху за счёт компании, чтобы исполнитель получил полную сумму.
Коротко
При прямой работе компания платит исполнителю сумму по договору, а он сам формирует чек и платит 4 % через e-Salyq Business. Удерживать 4 % компании, получившей чек, по разъяснению КГД не нужно. Через интернет-платформу оператор удерживает 4 % и перечисляет их за исполнителя, а заказчик получает акт и чек по каждой выплате.
Можно ли отнести оплату самозанятым на вычеты по КПН?
Статья 286 Налогового кодекса перечисляет затраты, которые не подлежат вычету. Среди них есть расходы на товары, работы и услуги у лиц на специальном режиме упрощённой декларации (подпункт 16). Самозанятых в этом запрете нет. Значит, оплата их услуг относится на вычеты по общим правилам: по статье 257 расход должен быть связан с деятельностью, направленной на получение дохода, и подтверждён документами, а по подпункту 2 статьи 286 работа должна быть выполнена фактически.
Вычет держится на документах. Договор или оферта показывают связь с деятельностью, акт подтверждает выполнение, чек подтверждает расчёт. При работе через платформу, по данным FlexTime, на выплаты формируются акты оказанных услуг и чеки, а на комиссию сервиса АВР и ЭСФ: комплект для вычета собирается без ручной работы. Ставка КПН в 2026 году по общему правилу 20 % (статья 357 кодекса), так что каждый подтверждённый расход уменьшает налог на пятую часть своей суммы.
Как не превратить самозанятого в работника?
С 8 июня 2026 года действует пункт 1-1 статьи 26 Трудового кодекса, введённый Законом № 277-VIII: гражданско-правовой договор с физлицом нельзя заключать, если в нём есть хотя бы один признак трудового договора, и такой договор признаётся трудовым. Признаки перечислены в статье 27 ТК:
- работа по определённой квалификации, специальности, профессии или должности;
- личное выполнение обязанностей с подчинением трудовому распорядку;
- заработная плата за труд.
Если человек каждый день приходит к восьми утра, подчиняется начальнику смены и получает одинаковую сумму дважды в месяц, это трудовые отношения, как бы ни назывался документ. За допуск к работе без трудового договора часть 1 статьи 86 КоАП предусматривает штраф 30 МРП для должностного лица госсектора, а для малого, среднего и крупного бизнеса 60, 80 и 150 МРП: в 2026 году 259 500, 346 000 и 648 750 тенге. Повторно в течение года 80, 100 и 200 МРП.
Платформенная модель строится иначе: компания размещает заявку, исполнитель сам выбирает, брать ли её, и получает вознаграждение за оказанные услуги. Разница между этими ситуациями разобрана на примерах в статье Договор ГПХ в 2026 году: когда его признают трудовым.
Какие пять ошибок обходятся дороже всего?
Каждая из них упирается в норму закона.
Ошибка 1. Ни договора, ни оферты. Деньги переведены по договорённости в мессенджере, и показать, за что заплачено, трудно. Статья 152 Гражданского кодекса требует письменной формы для сделок в предпринимательской деятельности, электронный документ ей соответствует.
Ошибка 2. Самозанятый работает как штатный сотрудник. График, должность, начальник и фиксированная сумма в месяц делают договор трудовым (пункт 1-1 статьи 26 ТК). Компания получает риск штрафа по статье 86 КоАП и доначислений как работодатель.
Ошибка 3. Нет чека. Расчёт с самозанятым закон подтверждает именно чеком приложения (статья 717 Налогового кодекса), и без него этого документа у компании нет.
Ошибка 4. Исполнитель превысил лимит. Доход за месяц вырос выше 1 297 500 тенге, а человек продолжает работать как самозанятый. По пункту 11 статьи 716 он должен в течение пяти рабочих дней подать уведомление о начале деятельности как ИП, а при сделке, от которой доход превысит лимит, до получения дохода по такой сделке. Компании стоит видеть суммы выплат одному человеку.
Ошибка 5. Нет акта. Статья 286 Налогового кодекса не допускает вычет расходов по операциям без фактического выполнения работ.
Шестая ошибка заметна реже: работа вне перечня № 994. Режим распространяется только на доход от видов деятельности из перечня (статья 719 Налогового кодекса). Охраны и уборки нежилых помещений в нём нет, и оформить такие задачи на самозанятого нельзя. К услугам в рамках ОКЭД 82990 могут относиться погрузочно-разгрузочные работы и комплектация товаров; при этом услуга должна соответствовать перечню № 994.
Как работать с самозанятыми в Казахстане по шагам?
Порядок один для прямой работы и для платформы: задача с результатом, сверка работы с видами деятельности для самозанятых, проверка статуса по ИИН, договор или оферта, акт, оплата самозанятому и чек. Все шаги с документами собраны в статье Как нанять самозанятого.
Для 2–5 человек это выполнимо вручную, для десятков исполнителей компании переходят на реестры и платформы: выплаты самозанятым без ручных переводов.
Частые вопросы
Нужно ли компании удерживать 4 % с выплаты самозанятому?
При прямой работе, если исполнитель выдал чек, по разъяснению КГД нет: самозанятый сам платит 4 % через e-Salyq Business (статья 720 Налогового кодекса). При работе через интернет-платформу платежи удерживает оператор как налоговый агент по статье 721 Налогового кодекса.
Какие документы нужны при работе с самозанятым?
Договор или принятая публичная оферта, акт выполненных работ или оказанных услуг и чек специального мобильного приложения. Вместе они подтверждают основание, выполнение и расчёт.
Можно ли работать с одним самозанятым постоянно?
Регулярные заказы закон не запрещает, если в отношениях нет трудовых признаков: должности, подчинения распорядку и зарплаты.
Можно ли оформить самозанятым иностранного гражданина?
Нет, если он не кандас. Режим самозанятых доступен только гражданам Казахстана и кандасам.
Что будет, если самозанятый превысит лимит 1 297 500 тенге в месяц?
Применять режим самозанятого он больше не вправе: в течение пяти рабочих дней нужно подать уведомление о начале деятельности как ИП (статья 716 Налогового кодекса). Компании стоит отслеживать суммы выплат одному исполнителю за месяц.
Можно ли самозанятому поручить погрузку на складе?
К услугам в рамках ОКЭД 82990 могут относиться погрузочно-разгрузочные работы и комплектация товаров; при этом услуга должна соответствовать перечню № 994. Вне платформы код 82990 самозанятому не разрешён.
Источники
- Налоговый кодекс Республики Казахстан от 18 июля 2025 года № 214-VIII, статьи 257, 286, 357, 716–721, 723, 726, 727, adilet.zan.kz.
- Социальный кодекс Республики Казахстан, статьи 101-1, 102, 102-1, 243, 248, adilet.zan.kz.
- Закон РК «Об обязательном социальном медицинском страховании» № 405-V, статья 26, adilet.zan.kz.
- Гражданский кодекс Республики Казахстан (Общая часть), статья 152, adilet.zan.kz.
- Трудовой кодекс Республики Казахстан, статьи 26, 27, adilet.zan.kz.
- Закон РК № 277-VIII от 7 апреля 2026 года, adilet.zan.kz.
- Кодекс РК об административных правонарушениях, статья 86, adilet.zan.kz.
- Постановление Правительства РК № 994 от 21 ноября 2025 года, adilet.zan.kz.
- Департамент государственных доходов по области Жетісу: новый налоговый режим для самозанятых, 21.04.2026, kgd.gov.kz.
- КГД МФ РК: вопросы и ответы, kgd.gov.kz.
- КГД МФ РК: сервис «Поиск налогоплательщика» по ИИН и БИН, kgd.gov.kz.
- Минфин РК: 346 тысяч самозанятых и 1,2 млн предпринимателей выбрали спецрежимы, 03.03.2026, primeminister.kz.
Делайте выплаты исполнителям через FlexTime
Исполнители работают как самозанятые. Платформа формирует договор на каждую заявку, отправляет вознаграждение на карты исполнителей в банках Казахстана 24/7, перечисляет 4 % соцплатежей и выдаёт документы для бухгалтерии.
Получить расчёт