
Налоги по договору ГПХ в 2026 году: что удерживает заказчик, как считать и в какие сроки платить
Налоги по договору ГПХ с физическим лицом без ИП в 2026 году удерживает заказчик как налоговый агент: из вознаграждения уходят ОПВ 10 %, взносы на ОСМС 2 %, социальные отчисления 5 % и ИПН 10 %, перечислить их нужно не позднее 25 числа следующего месяца. Платежей сверху за счёт компании, как у работодателя, по ГПХ нет: ОПВР, отчисления на ОСМС и социальный налог закон связывает с работниками. При вознаграждении 200 000 тенге исполнитель получит на руки 150 300 тенге, а с базовым вычетом по его заявлению 163 275 тенге.
Коротко
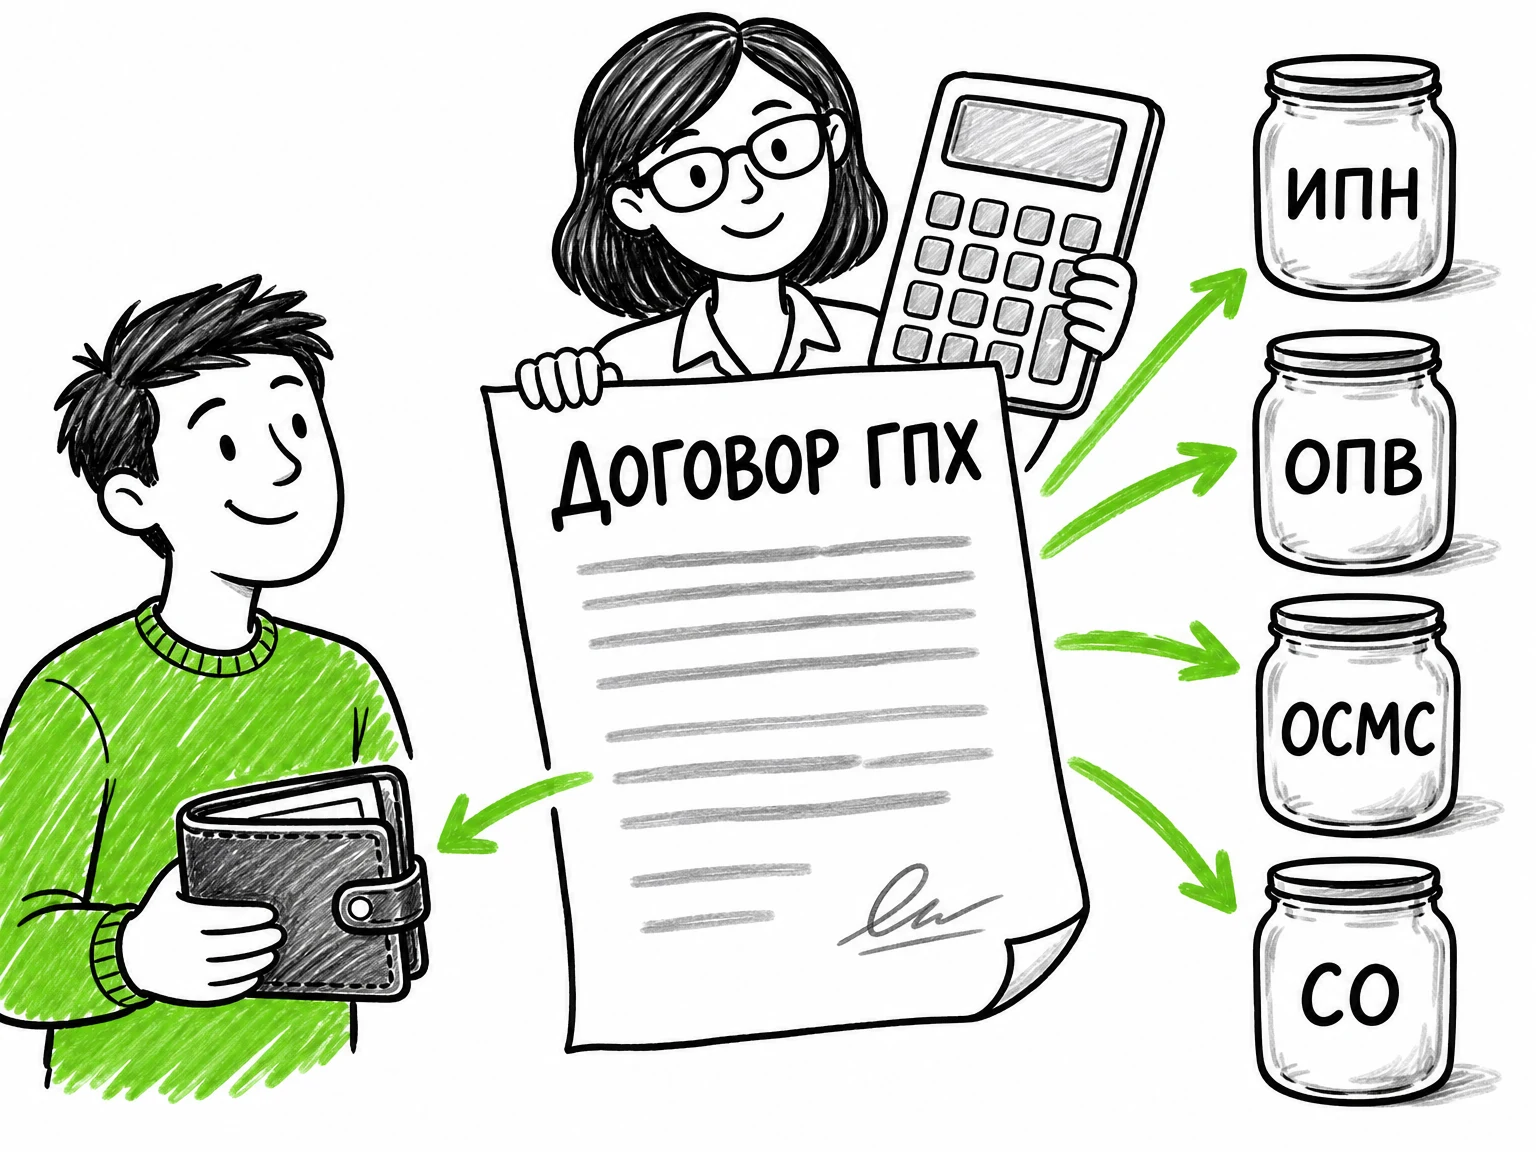
Заказчик по ГПХ удерживает как налоговый агент четыре платежа: ОПВ 10 %, взносы на ОСМС 2 %, социальные отчисления 5 % от дохода за минусом ОПВ и ИПН 10 % с остатка. Всё удерживается из суммы исполнителя, сверху компания не доплачивает. Перечислить платежи нужно не позднее 25 числа месяца после выплаты, декларация по ИПН и социальному налогу сдаётся раз в квартал.
Кто платит налоги по договору ГПХ в 2026 году?
Если исполнитель физическое лицо без ИП, налоги за него исчисляет, удерживает и перечисляет заказчик. Так же удерживают из вознаграждения агента-физлица по агентскому договору. Налоговый кодекс относит доход физлица от оказания услуг налоговому агенту по договору гражданско-правового характера к доходам, облагаемым у источника выплаты (статьи 425 и 427). Исчисление, удержание и уплата ИПН по таким доходам ложатся на налогового агента (пункт 1 статьи 440). Социальный кодекс и Закон об ОСМС так же возлагают на агента пенсионные взносы, социальные отчисления и взносы на медицинское страхование (статьи 246 и 248 Социального кодекса, пункт 4 статьи 14 Закона об ОСМС).
С ИП всё иначе. Статья 427 говорит о доходе физического лица, не являющегося индивидуальным предпринимателем. Предприниматель платит налоги сам по своему режиму, и компания их не удерживает.
С самозанятым тоже иначе: у него 0 % ИПН и 4 % социальных платежей, а при работе через интернет-платформу удержание берёт на себя её оператор. Об этом режиме подробно в обзоре Налог самозанятых в 2026 году.
4 % соцплатежей с выплат исполнителям перечисляет платформа
Оператор платформы выполняет функции налогового агента: отправляет соцплатежи исполнителя в бюджет и формирует чек на каждую выплату. Кто платит 4 %, вы выбираете в кабинете.
Какие налоги и взносы удерживаются по договору ГПХ?
Четыре платежа, и все они уменьшают сумму, которую получает исполнитель.
| Платёж | Ставка | База | Норма |
|---|---|---|---|
| Обязательные пенсионные взносы (ОПВ) | 10 % | доход по договору, не больше 50 МЗП в месяц от одного агента (4 250 000 ₸) | статьи 248, 249 Социального кодекса |
| Взносы на ОСМС | 2 % | доход по договору, ОПВ из базы не вычитаются | статьи 14, 28, 29 Закона об ОСМС |
| Социальные отчисления (СО) | 5 % | доход минус ОПВ, не больше 7 МЗП в месяц (595 000 ₸) | статьи 243–246 Социального кодекса |
| Индивидуальный подоходный налог (ИПН) | 10 %, с годового облагаемого дохода свыше 8 500 МРП (36 762 500 ₸) 15 % на превышение | доход минус ОПВ, взносы ОСМС, СО и базовый вычет, если он применяется | статьи 363, 402, 439 Налогового кодекса |
Закон описывает каждый из этих платежей как удержание из дохода исполнителя. Пенсионные взносы «удерживаются и уплачиваются агентами из доходов» лиц по договорам ГПХ (пункт 2 статьи 248 Социального кодекса). Социальные отчисления уплачивает налоговый агент (пункт 3 статьи 246), но тот же кодекс называет их «удержанными из доходов» исполнителей по ГПХ (пункт 3 статьи 245). Налоговый кодекс включает в вычеты самого исполнителя «социальные отчисления, удерживаемые с доходов физических лиц по договорам гражданско-правового характера» (статья 402). Взносы на ОСМС агент перечисляет «за счет доходов таких физических лиц» (пункт 4 статьи 14 Закона об ОСМС). Поэтому СО по ГПХ уменьшают и сумму на руки, и базу ИПН.
Как рассчитать налоги по договору ГПХ: пример на 200 000 тенге
Порядок расчёта задаёт пункт 2 статьи 439 Налогового кодекса: из дохода вычитают социальные платежи, затем базовый вычет, если исполнитель подал заявление, и с остатка считают ИПН. Пример на вознаграждение 200 000 тенге за месяц:
- ОПВ: 200 000 × 10 % = 20 000 тенге.
- Взносы на ОСМС: 200 000 × 2 % = 4 000 тенге.
- Социальные отчисления: (200 000 − 20 000) × 5 % = 9 000 тенге.
- База ИПН без базового вычета: 200 000 − 20 000 − 4 000 − 9 000 = 167 000 тенге, ИПН 16 700 тенге.
- На руки: 200 000 − 20 000 − 4 000 − 9 000 − 16 700 = 150 300 тенге.
| Показатель | Без базового вычета | С базовым вычетом 30 МРП |
|---|---|---|
| ОПВ 10 % | 20 000 ₸ | 20 000 ₸ |
| Взносы на ОСМС 2 % | 4 000 ₸ | 4 000 ₸ |
| Социальные отчисления 5 % | 9 000 ₸ | 9 000 ₸ |
| Базовый вычет | не применён | 129 750 ₸ |
| База ИПН | 167 000 ₸ | 37 250 ₸ |
| ИПН 10 % | 16 700 ₸ | 3 725 ₸ |
| Исполнитель получает | 150 300 ₸ | 163 275 ₸ |
| Расходы заказчика | 200 000 ₸ | 200 000 ₸ |
Расходы заказчика в обоих случаях равны сумме договора: всё, что уходит в бюджет и фонды, удерживается из вознаграждения исполнителя.
Калькулятор налогов по договору ГПХ
Калькулятор считает по одному договору за месяц ОПВ, взносы на ОСМС, социальные отчисления, ИПН и сумму на руки исполнителю. По умолчанию в нём вознаграждение 200 000 ₸ без базового вычета: удержано 49 700 ₸, на руки 150 300 ₸; вычет включают флажком, если исполнитель подал заявление и не получает вычет у другого налогового агента.
Калькулятор налогов по договору ГПХ 2026
ОПВР, отчисления на ОСМС и социальный налог по договору ГПХ не начисляются.
Расчёт за один месяц по одному договору с физлицом-резидентом без льгот, для дохода до 8 500 МРП за год, по нормам 2026 года: МРП 4 325 ₸, МЗП 85 000 ₸.
Какие вычеты применяются к доходу по ГПХ?
Базу ИПН по договору ГПХ уменьшают три вида вычетов из пункта 2 статьи 439. Вычет социальных платежей складывается из удержанных ОПВ, взносов на ОСМС и социальных отчислений (статьи 402 и 438). Социальные налоговые вычеты по статье 404 положены отдельным категориям, например лицам с инвалидностью и родителям детей с инвалидностью. Для базового и социальных налоговых вычетов статья 437 требует заявления исполнителя, для социальных ещё и копий подтверждающих документов.
Базовый налоговый вычет равен 30 МРП за каждый месяц, в 2026 году это 129 750 тенге (30 × 4 325 тенге), и не больше 360 МРП за год (статья 403). К доходу по ГПХ его применяют при двух условиях из статьи 437: исполнитель подал заказчику заявление о применении вычетов, и он применяет базовый вычет только у одного налогового агента.
Если человек одновременно работает в штате в другой компании и получает вычет там, по вашему договору ГПХ вычета нет. Если у вас в одном месяце у него есть и зарплата, и доход по ГПХ, вычет сначала применяют к зарплате, а остаток к доходу по договору. Попросите заявление при заключении договора: без него агент вычет не применяет.
Что заказчик не платит по договору ГПХ?
Три платежа работодатель платит за работника сверху зарплаты. В договоре ГПХ их нет, потому что закон описывает каждый из них через работника:
- обязательные пенсионные взносы работодателя (ОПВР 3,5 %, статья 251 Социального кодекса) агент платит «за работников, лиц, имеющих иную оплачиваемую работу» (пункт 6 статьи 248). Для обычных ОПВ пункт 2 той же статьи называет получателей доходов по ГПХ отдельным подпунктом, а в пункте 6 их нет;
- плательщиками отчислений на ОСМС 3 % закон называет работодателей, объект отчислений это расходы, выплачиваемые работнику (пункт 1 статьи 14 и статья 27 Закона об ОСМС). Исполнители по ГПХ названы только среди плательщиков взносов (подпункт 8 пункта 2 статьи 14);
- объект социального налога 6 % это расходы работодателя по доходам работника из статьи 426 Налогового кодекса (статьи 556 и 557), а доход по ГПХ описан в другой статье, 427.
Так считают, пока договор остаётся гражданско-правовым. Если его признают трудовым, платежи считают по правилам для работника, со всеми начислениями работодателя сверху.
В какие сроки платить налоги по ГПХ и сдавать отчётность?
Сроки по ИПН задаёт статья 440 Налогового кодекса, по ОПВ Правила № 525, по социальным отчислениям Социальный кодекс, по взносам на ОСМС закон об ОСМС. Общий порядок для агента описан в статье ИПН у источника выплаты.
| Что | Срок | Норма |
|---|---|---|
| Удержать ИПН | не позднее дня выплаты дохода | пункт 3 статьи 440 НК |
| Перечислить ИПН | не позднее 25 календарных дней после окончания месяца выплаты | пункт 4 статьи 440 НК |
| Перечислить ОПВ | не позднее 25 числа месяца, следующего за месяцем выплаты | подпункт 1 пункта 10 Правил № 525; пункт 9 статьи 248 Социального кодекса отсылает к порядку Правительства |
| Уплатить социальные отчисления | не позднее 25 числа месяца, следующего за месяцем получения дохода | пункт 3 статьи 246 Социального кодекса |
| Перечислить взносы на ОСМС | не позднее 25 числа месяца, следующего за месяцем выплаты | пункт 6 статьи 30 Закона об ОСМС |
| Сдать декларацию по ИПН и социальному налогу | за квартал, не позднее 15 числа второго месяца после него | статьи 444, 445 НК |
Какая ответственность у заказчика как налогового агента?
Как заполняются строки и приложения этой декларации по выплатам физлицам, разобрано в статье форма 200.00.
Статья 279 КоАП разделяет два нарушения. За неудержание или неполное удержание налога штраф составляет 20 % от неудержанной суммы для малого бизнеса, 30 % для среднего и 50 % для крупного. За неперечисление уже удержанных сумм штраф 5, 10 и 20 МРП соответственно.
От ответственности освобождает самоисправление: если агент сам нашёл ошибку, подал дополнительную отчётность и перечислил суммы в бюджет не позднее трёх рабочих дней после её представления, штрафа по статье 279 нет.
Статья 279 говорит о налогах, то есть об ИПН. За неперечисление ОПВ, социальных отчислений и взносов на ОСМС КоАП в первый раз предусматривает предупреждение, а при повторе в течение года штраф в процентах от неперечисленной суммы (статьи 91, 92 и 92-1). Какие схемы снижения ИПН проверяющие считают незаконными, собрано в статье ИПН в Казахстане в 2026 году: ставки, схемы и ответственность.
Коротко
Заказчик по ГПХ отвечает за удержание и перечисление: за неудержание ИПН штраф от 20 до 50 % от неудержанной суммы, за неперечисление удержанного от 5 до 20 МРП по статье 279 КоАП. Если ошибку нашли сами, подали дополнительную отчётность и доплатили в течение трёх рабочих дней, штрафа нет.
ГПХ или самозанятый через платформу: кто и что удерживает?
Чем отличаются две формы работы с физлицом:
| Параметр | Договор ГПХ с физлицом | Самозанятый через интернет-платформу |
|---|---|---|
| Кто удерживает платежи | заказчик как налоговый агент | оператор платформы (статья 721 НК) |
| Что удерживается | ОПВ 10 %, ОСМС 2 %, СО 5 %, ИПН 10 % | 4 % социальных платежей: ОПВ, ОПВР, СО и ОСМС по 1 % |
| Какие работы | любые без признаков трудового договора | только из перечня № 994 |
| Отчётность заказчика | удержание, перечисление, квартальная декларация | акт и чек от платформы |
Форму выбирают по характеру работы. Режим самозанятых применяется к видам деятельности из перечня при доходе не больше 300 МРП в месяц, в 2026 году это 1 297 500 тенге (статья 718 НК). Какие это работы, собрано в статье Виды деятельности для самозанятых в 2026 году.
Что меняется, если договор ГПХ признают трудовым?
Исполнитель становится работником. Ему полагаются гарантии Трудового кодекса, а к удержаниям добавляются платежи работодателя сверху. За допуск к работе без трудового договора часть 1 статьи 86 КоАП назначает компании штраф по категории бизнеса: малому 60 МРП (259 500 ₸ в 2026 году), среднему 80 МРП (346 000 ₸), крупному 150 МРП (648 750 ₸).
С 8 июня 2026 года договор признаётся трудовым независимо от названия, если в нём есть хотя бы один признак трудового договора из статьи 27 Трудового кодекса (пункт 1-1 статьи 26 ТК). Это работа по квалификации или должности, выполнение лично с подчинением трудовому распорядку или получение заработной платы за труд.
Как проверить действующие договоры на эти признаки и что с ними делать, описано в статье Договор ГПХ в 2026 году: когда его признают трудовым.
Коротко о главном
По договору ГПХ с физлицом без ИП заказчик удерживает ОПВ 10 %, взносы на ОСМС 2 %, социальные отчисления 5 % и ИПН 10 % и перечисляет их не позднее 25 числа следующего месяца. Сверху компания не доплачивает. Из 200 000 тенге исполнитель получит 150 300 тенге, с базовым вычетом по заявлению 163 275 тенге. Признаки трудового договора превращают ГПХ в штат со всеми платежами работодателя.
Частые вопросы
Кто платит налоги по договору ГПХ: заказчик или исполнитель?
Платежи идут из дохода исполнителя, а исчисляет, удерживает и перечисляет их заказчик как налоговый агент. Если исполнитель ИП, он платит налоги сам.
Нужно ли платить ОПВР по договору ГПХ?
Нет, пока договор не признан трудовым. ОПВР агент платит «за работников, лиц, имеющих иную оплачиваемую работу» (пункт 6 статьи 248), исполнителей по ГПХ в этом перечне нет.
Платится ли социальный налог с договора ГПХ?
Нет. Объект социального налога это расходы работодателя по доходам работника из статьи 426 (статья 556), а доход по ГПХ описан в статье 427.
Можно ли применить базовый вычет по договору ГПХ?
Да, если исполнитель подал заявление и применяет базовый вычет только у одного налогового агента (статья 437 Налогового кодекса). В 2026 году вычет равен 129 750 тенге в месяц.
С какой суммы считают социальные отчисления по ГПХ?
С дохода по договору минус ОПВ, но не больше 7 МЗП в месяц: в 2026 году это 595 000 тенге (пункт 3 статьи 245 Социального кодекса).
Источники
- Налоговый кодекс Республики Казахстан от 18 июля 2025 года № 214-VIII, статьи 363, 402–404, 425–427, 437–440, 444, 445, 556, 557, 718, 721, adilet.zan.kz.
- Социальный кодекс Республики Казахстан, статьи 243–246, 248, 249, 251, adilet.zan.kz.
- Правила и сроки исчисления, удержания и перечисления обязательных пенсионных взносов, постановление Правительства РК от 30 июня 2023 года № 525, пункт 10, adilet.zan.kz.
- Закон РК «Об обязательном социальном медицинском страховании», статьи 14, 27–30, adilet.zan.kz.
- Закон РК от 8 декабря 2025 года № 239-VIII «О республиканском бюджете на 2026–2028 годы», статья 7 (МРП и МЗП на 2026 год), adilet.zan.kz.
- Кодекс РК об административных правонарушениях, статьи 86, 91, 92, 92-1 и 279, adilet.zan.kz.
- Постановление Правительства РК № 994 от 21 ноября 2025 года о перечне видов деятельности самозанятых, adilet.zan.kz.
- Закон РК № 277-VIII от 7 апреля 2026 года (пункт 1-1 статьи 26 Трудового кодекса), adilet.zan.kz.
Делайте выплаты исполнителям через FlexTime
Исполнители работают как самозанятые. Платформа формирует договор на каждую заявку, отправляет вознаграждение на карты исполнителей в банках Казахстана 24/7, перечисляет 4 % соцплатежей и выдаёт документы для бухгалтерии.
Получить расчёт
